
Nova tributação sobre cigarros, bebidas alcoólicas, refrigerantes e outros produtos terá alíquotas de até 66,7%. Governo prevê arrecadação de R$ 41,9 bilhões em 2027.
A Reforma Tributária brasileira avança com a regulamentação do Imposto Seletivo (IS), conhecido como Imposto do Pecado. A Medida Provisória nº 1.399/2026, publicada em 4 de novembro de 2026, estabelece as alíquotas e as regras de cobrança do novo tributo, com início previsto para 2 de fevereiro de 2027.
Instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025, o imposto tem como objetivo desestimular o consumo de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Diferentemente da CBS e do IBS, o Imposto Seletivo possui finalidade predominantemente extrafiscal, buscando influenciar os padrões de consumo e produção por meio da tributação.
Quais serão as alíquotas em 2027?
A regulamentação estabelece percentuais diferenciados conforme a categoria dos produtos e atividades abrangidos.
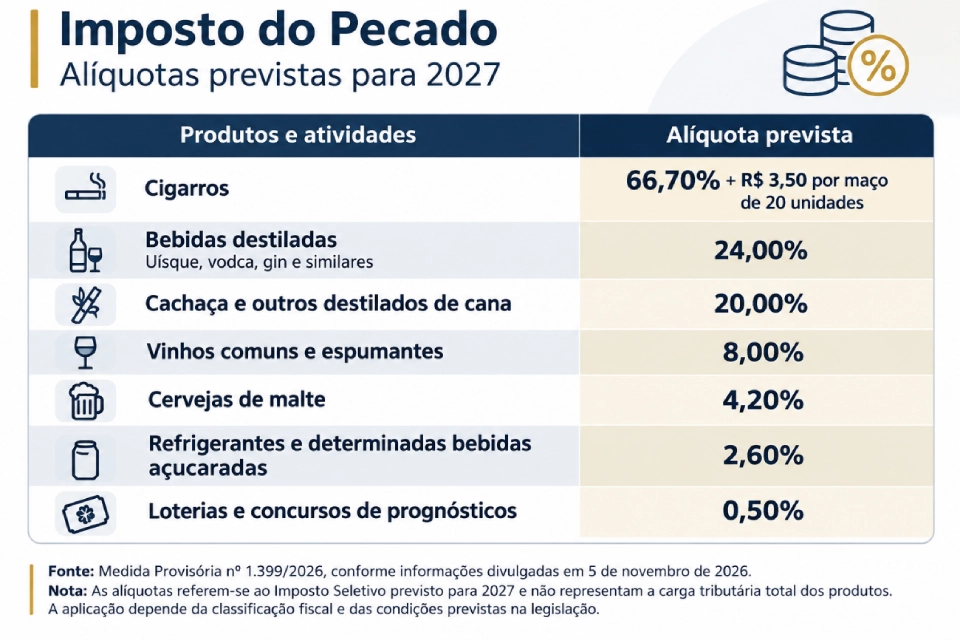
O imposto também alcançará determinadas categorias de veículos, aeronaves, embarcações e bens minerais extraídos, observadas as regras específicas de incidência e as hipóteses de alíquota zero ou não incidência.
Os percentuais apresentados referem-se exclusivamente ao Imposto Seletivo, não representando a carga tributária total dos produtos.
O que muda com a substituição do IPI?
Uma das principais mudanças da Reforma Tributária é a redução substancial da incidência do Imposto sobre Produtos Industrializados (IPI) a partir de 2027.
Segundo o Ministério da Fazenda, as alíquotas do Imposto Seletivo para 2027 foram definidas com o objetivo de preservar uma carga tributária equivalente à atualmente aplicada pelo IPI nos setores abrangidos.
Entretanto, isso não significa que todas as empresas terão os mesmos impactos financeiros, considerando as diferenças entre as regras de cálculo, classificação fiscal e estrutura de comercialização.
O Governo também prevê uma revisão das alíquotas para 2028, quando poderá ocorrer maior tributação dos produtos abrangidos, com o objetivo de desestimular seu consumo.
Quais serão os impactos para as empresas?
A implementação do Imposto Seletivo exigirá atenção especial das empresas diretamente afetadas, principalmente quanto à formação de preços, planejamento tributário e adequação dos controles internos.
Entre os principais pontos de atenção estão:
- Preços e margens: avaliação dos impactos sobre custos, rentabilidade e competitividade.
- Sistemas fiscais: revisão das classificações fiscais, parametrizações e procedimentos de apuração.
- Planejamento financeiro: análise dos efeitos sobre o fluxo de caixa e as projeções tributárias.
- Controles internos: adequação dos procedimentos para assegurar a correta apuração e o recolhimento do imposto.
- Contabilidade e auditoria: avaliação dos reflexos sobre receitas, custos, estoques e obrigações tributárias.
Para 2027, a estimativa de arrecadação federal com o Imposto Seletivo é de aproximadamente R$ 41,9 bilhões, conforme a proposta orçamentária encaminhada ao Congresso Nacional.
Conclusão
A regulamentação do Imposto Seletivo representa mais uma etapa importante da Reforma Tributária brasileira, trazendo mudanças para diferentes setores econômicos.
Embora o Governo pretenda preservar a carga tributária atual durante 2027, a possibilidade de revisão das alíquotas a partir de 2028 exige planejamento e acompanhamento das alterações legislativas.
Mais do que conhecer as novas alíquotas, as empresas precisam avaliar seus impactos sobre preços, custos, controles internos e planejamento tributário, preparando-se antecipadamente para as mudanças no sistema de tributação sobre o consumo.