

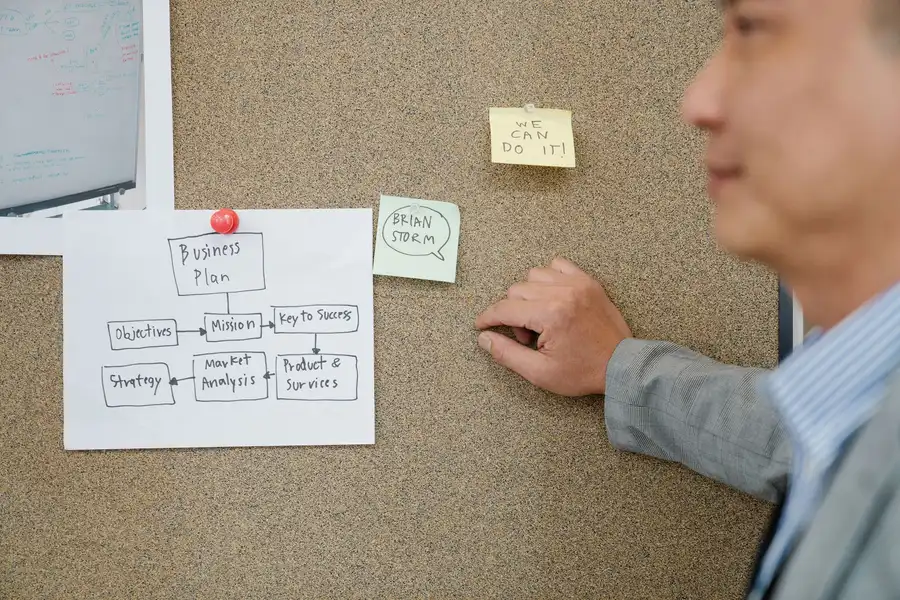

O que é um planejamento empresarial vai muito além de prever números para o próximo ano. Trata-se de um processo estruturado que define objetivos, identifica recursos necessários e estabelece as estratégias que guiarão sua empresa rumo ao crescimento sustentável. Para empresas que enfrentam desafios tributários, decisões societárias complexas ou precisam se adequar a regulamentações específicas do seu setor, um planejamento bem executado é a diferença entre prosperar e ficar para trás.
Na prática, um bom planejamento empresarial integra análises financeiras profundas, avaliação de riscos fiscais e alinhamento com a estrutura societária da sua organização. Ele não é um documento estático guardado na gaveta, mas um instrumento vivo que orienta decisões cotidianas e estratégicas, especialmente quando você conta com consultores que entendem tanto as nuances contábeis quanto o cenário regulatório do seu mercado.
Empresas que investem em planejamento estruturado conseguem otimizar sua carga tributária, evitar exposições legais desnecessárias e tomar decisões com maior segurança. É aqui que a consultoria especializada se torna essencial para transformar dados em estratégia real.
O que é Planejamento Empresarial: Definição e Conceito
Definição clara de planejamento empresarial
Planejamento empresarial é o processo sistemático de definir objetivos, estratégias e ações que uma organização pretende executar para alcançar resultados específicos em um período determinado. Trata-se de um documento ou conjunto de diretrizes que orienta todas as decisões e operações da empresa, desde o nível estratégico até as atividades cotidianas.
Em essência, funciona como um mapa que direciona a organização em direção ao seu futuro desejado. Envolve a análise do ambiente interno e externo, a identificação de oportunidades e ameaças, e a definição clara de como a empresa utilizará seus recursos para competir no mercado e gerar valor para seus stakeholders.
Para organizações que buscam estruturação e profissionalismo, essa prática é fundamental. A R&V Auditores e Consultores oferece consultoria especializada em planejamento estratégico como instrumento para o desenvolvimento empresarial, ajudando negócios a estruturar seus planos com base em análises técnicas e conformidade regulatória.
Diferença entre planejamento estratégico, tático e operacional
Embora frequentemente usados como sinônimos, esses três conceitos são distintos e funcionam em níveis hierárquicos diferentes dentro da organização.
Planejamento estratégico é de longo prazo (geralmente 3 a 5 anos) e define a visão, missão e objetivos gerais. Envolve decisões sobre em quais mercados atuar, como se posicionar competitivamente e quais recursos serão necessários. É responsabilidade da alta administração.
Planejamento tático tem horizonte de médio prazo (1 a 2 anos) e traduz as estratégias em planos específicos para cada departamento ou área funcional. Define como os recursos serão alocados e quais iniciativas cada setor deve executar para contribuir aos objetivos estratégicos.
Planejamento operacional é de curto prazo (dias a meses) e detalha as ações, procedimentos e tarefas específicas necessárias para executar os planos táticos. É o nível mais prático e envolve a operação diária da organização.
Para compreender melhor como esses níveis se relacionam, consulte nosso artigo sobre como as decisões estratégicas, táticas e operacionais se interligam.
Importância do Planejamento Empresarial
Por que fazer planejamento empresarial
Essa prática é essencial porque reduz a incerteza e oferece direção clara para toda a organização. Sem um plano bem estruturado, empresas tendem a tomar decisões reativas, respondendo apenas aos problemas conforme surgem, em vez de antecipar desafios e oportunidades.
Um planejamento bem executado permite que a organização identifique tendências de mercado, antecipe mudanças regulatórias e se posicione estrategicamente antes que os concorrentes. Isso é particularmente importante em setores regulados, onde a conformidade com normas é crítica.
Além disso, cria alinhamento organizacional. Quando todos os colaboradores entendem os objetivos e como seu trabalho contribui para alcançá-los, há maior engajamento, produtividade e sentido de propósito. Também facilita a comunicação interna e externa, deixando claro para investidores, parceiros e clientes qual é a direção da organização.
Benefícios para o crescimento e gestão da empresa
Os benefícios são tangíveis e mensuráveis. Organizações que planejam adequadamente apresentam melhor desempenho financeiro, pois alocam recursos de forma mais eficiente e evitam desperdícios. Permite identificar onde o investimento gerará maior retorno.
Para o crescimento, é fundamental porque define as estratégias de expansão, diversificação ou consolidação de mercado. Sem um plano, o crescimento pode ser desorganizado e insustentável. Com um plano, a organização cresce de forma controlada e alinhada com sua capacidade operacional e financeira.
Na gestão do dia a dia, proporciona:
- Melhor controle de recursos — saber exatamente como e onde investir tempo, dinheiro e pessoas
- Redução de riscos — identificar possíveis problemas antes que se tornem crises
- Maior flexibilidade — ter um plano permite ajustes rápidos quando o mercado muda
- Facilidade na tomada de decisão — decisões alinhadas com objetivos claros são mais assertivas
- Melhor comunicação — todos sabem para onde a empresa está indo e qual é seu papel
Organizações que investem nessa prática também têm mais facilidade em atrair investimentos, parcerias e talentos, pois demonstram profissionalismo e visão clara de futuro. A R&V Auditores e Consultores compreende essa importância e oferece consultoria em planejamento financeiro empresarial para estruturar esses processos com rigor técnico.
Principais Tipos de Planejamento Empresarial
Planejamento estratégico
É o tipo mais abrangente e de longo prazo. Define a direção geral da organização, respondendo perguntas fundamentais: O que somos? Onde queremos chegar? Como vamos chegar lá? Qual é nossa vantagem competitiva?
Envolve análise profunda do ambiente externo (mercado, concorrência, tendências, regulamentações) e interno (recursos, competências, processos). Com base nessa análise, a empresa define sua visão, missão, valores e objetivos de longo prazo.
É responsabilidade da alta administração e diretoria. Deve ser revisado periodicamente (geralmente anualmente) e ajustado conforme mudanças significativas no ambiente de negócios. Funciona como o alicerce sobre o qual os demais tipos são construídos.
Planejamento tático
Converte as estratégias em planos específicos para cada unidade, departamento ou área funcional. Se o planejamento estratégico responde “aonde vamos”, este responde “como cada área vai contribuir”.
Tem horizonte de 1 a 2 anos e detalha as iniciativas, projetos e alocação de recursos necessários. Por exemplo, se a estratégia é expandir para um novo mercado, o departamento de marketing definirá as campanhas específicas, orçamento e cronograma. O departamento financeiro definirá os investimentos necessários e fluxo de caixa. O departamento de operações definirá a estrutura necessária.
É desenvolvido pelos gerentes e supervisores de cada área, sempre alinhados com as diretrizes estratégicas. Permite maior flexibilidade que o nível estratégico, pois pode ser ajustado com maior frequência conforme as circunstâncias mudam.
Planejamento operacional
É o mais detalhado e de curto prazo (dias a meses). Define as ações, procedimentos, tarefas e responsabilidades específicas necessárias para executar os planos táticos.
Responde perguntas práticas: Quem faz o quê? Quando? Com quais recursos? Qual é o resultado esperado? Envolve cronogramas detalhados, alocação de responsabilidades, definição de processos e estabelecimento de indicadores de desempenho para o dia a dia.
É desenvolvido pelos supervisores, coordenadores e equipes operacionais. Deve ser revisado com frequência (semanal ou mensalmente) para garantir que as atividades estão no caminho certo. É onde a estratégia se torna realidade, transformando intenções em ações concretas.
Etapas e Como Aplicar Planejamento Empresarial
Passo 1: Análise da situação atual da empresa
A primeira etapa é fazer um diagnóstico completo da situação atual. Isso envolve analisar tanto o ambiente interno quanto o externo.
Análise interna examina os recursos, competências, processos, estrutura organizacional, capacidade financeira e desempenho atual. Responde: Quais são nossos pontos fortes? Onde estamos frágeis? Quais recursos temos disponíveis? Como está nosso desempenho financeiro?
Análise externa estuda o mercado, concorrência, tendências de consumo, ambiente regulatório, oportunidades e ameaças. Responde: Como está o mercado? Quem são nossos concorrentes e como se posicionam? Quais são as tendências que afetarão nosso negócio? Existem mudanças regulatórias que devemos considerar?
Ferramentas como análise SWOT (Strengths, Weaknesses, Opportunities, Threats) e análise PESTEL (Político, Econômico, Social, Tecnológico, Ambiental, Legal) são úteis nesta etapa. O resultado é um entendimento claro de onde a empresa está e em qual contexto opera.
Passo 2: Definição de objetivos e metas
Com base no diagnóstico, a empresa define seus objetivos estratégicos. Estes devem ser claros, mensuráveis, alcançáveis, relevantes e com prazo definido (critério SMART).
Podem estar relacionados a crescimento de receita, expansão de mercado, melhoria de rentabilidade, inovação de produtos, melhoria de processos, desenvolvimento de pessoas ou qualquer outro aspecto crítico para o negócio.
Cada objetivo deve ser desdobrado em metas específicas e mensuráveis. Por exemplo, se o objetivo é “aumentar presença no mercado”, as metas podem ser “abrir 5 novas filiais em 2 anos”, “aumentar participação de mercado de 10% para 15%” ou “expandir base de clientes em 30%”.
Devem ser realistas, considerando a capacidade da empresa, e estar alinhadas com a visão e missão organizacional. Cada meta deve ter um responsável designado e um prazo claro.
Passo 3: Estratégias e planos de ação
Definidos os objetivos e metas, a empresa deve determinar como alcançá-los. Isso envolve definir estratégias e planos de ação específicos.
As estratégias são os caminhos que a organização escolhe para atingir seus objetivos. Por exemplo, para aumentar participação de mercado, a estratégia pode ser “focar em diferenciação de produto”, “agressiva redução de preços”, “expansão geográfica” ou “parcerias estratégicas”.
Os planos de ação detalham as iniciativas e projetos que serão executados. Cada plano deve incluir:
- Descrição clara da ação ou projeto
- Objetivos específicos que contribuirá a alcançar
- Responsável pela execução
- Recursos necessários (orçamento, pessoas, tecnologia)
- Cronograma e marcos importantes
- Indicadores de sucesso
- Riscos potenciais e mitigações
É importante que sejam viáveis e realistas, considerando os recursos disponíveis. Também devem estar integrados, de modo que as ações de diferentes áreas se complementem e trabalhem em sinergia.
Passo 4: Implementação e monitoramento
A implementação é onde o planejamento sai do papel e vira ação. Nesta etapa, a empresa executa os planos, aloca recursos e começa a trabalhar em direção aos objetivos.
A execução eficaz requer:
- Comunicação clara — todos na organização devem entender o plano e seu papel
- Alocação adequada de recursos — garantir que as pessoas, orçamento e ferramentas necessárias estão disponíveis
- Definição de responsabilidades — cada ação deve ter um dono claro
- Engajamento da equipe — motivar e envolver as pessoas na execução
- Capacitação — garantir que as equipes têm as competências necessárias
O monitoramento é igualmente importante. A empresa deve acompanhar regularmente o progresso em relação aos objetivos e metas. Isso envolve coletar dados sobre os indicadores de desempenho, comparar com as metas estabelecidas e identificar desvios.
Quando há desvios, a organização deve investigar as causas e fazer ajustes. Estes podem ser ajustes nas ações (mudar a forma de fazer), nas metas (reconhecer que eram irrealistas) ou na estratégia (reconhecer que o caminho escolhido não está funcionando).
Deve ser feito em ciclos regulares: semanal para indicadores operacionais, mensal para indicadores táticos e trimestral ou anual para indicadores estratégicos. Relatórios de desempenho devem ser preparados e analisados pela liderança.
Planejamento Empresarial para Pequenas Empresas e Empreendedores
Adaptações para pequenos negócios
Pequenas empresas e empreendedores também se beneficiam do planejamento, mas precisam de abordagens adaptadas à sua realidade. A boa notícia é que não é necessário um documento complexo e volumoso para começar.







