
Organizações jurídicas, tributárias e empresariais defendem o adiamento da implementação da CBS, prevista para janeiro de 2027, diante da insegurança jurídica e das dificuldades de adaptação ao novo sistema tributário.
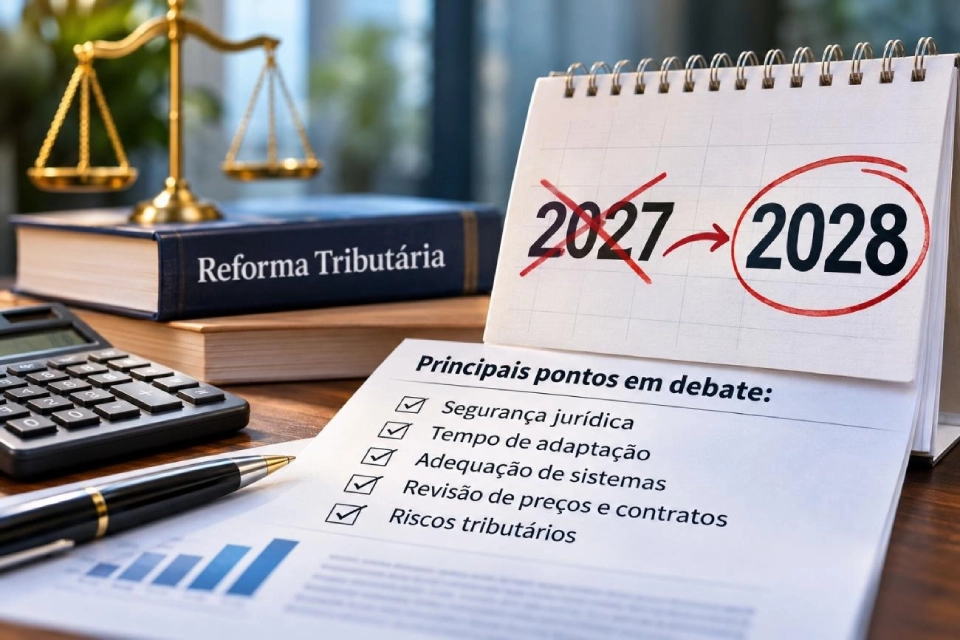
A implementação da Reforma Tributária brasileira enfrenta novos questionamentos. Entidades representativas dos setores jurídico, tributário e empresarial defendem o adiamento da entrada em vigor efetiva da Contribuição sobre Bens e Serviços (CBS), prevista para 1º de janeiro de 2027, para janeiro de 2028.
A proposta foi apresentada por meio de uma Carta Aberta liderada pela Fundação Escola Superior de Direito Tributário (FEST), com participação de organizações como a Associação Brasileira de Direito Financeiro (ABDF) e a Associação dos Conselheiros Representantes dos Contribuintes no Carf (Aconcarf).
O principal argumento é que a falta de definições regulatórias, associada ao prazo reduzido para adaptação das empresas, poderá comprometer a segurança jurídica e aumentar os riscos operacionais e tributários.
Por que as entidades defendem o adiamento?
As entidades argumentam que a implementação da CBS envolve mudanças que vão além da substituição de tributos, exigindo adaptações significativas nos processos empresariais.
Entre as principais preocupações estão:
- Insegurança jurídica: necessidade de maior clareza sobre regras e procedimentos de aplicação dos novos tributos.
- Adaptação dos sistemas: prazo insuficiente para atualização e testes dos sistemas contábeis, fiscais e de faturamento.
- Impactos financeiros: necessidade de revisão de preços, contratos, margens e fluxo de caixa.
- Riscos tributários: possibilidade de inconsistências na apuração dos tributos e no aproveitamento de créditos.
- Contencioso tributário: preocupação com os mecanismos de solução de conflitos relacionados à nova legislação.
A proposta é que 2027 seja utilizado como um período adicional de testes e adequações, permitindo uma transição mais segura para o novo modelo.
O que está previsto para 2027?
Conforme o cronograma estabelecido pela Emenda Constitucional nº 132/2023 e pela Lei Complementar nº 214/2025, a CBS deverá substituir o PIS e a Cofins a partir de janeiro de 2027, quando também está previsto o início da cobrança do Imposto Seletivo.
Já a substituição gradual do ICMS e do ISS pelo Imposto sobre Bens e Serviços (IBS) ocorrerá entre 2029 e 2032, com implementação integral prevista para 2033.
É importante destacar que o pedido de adiamento ainda não representa uma alteração na legislação. Até que haja uma decisão formal, o cronograma estabelecido permanece válido.
Quais são os impactos para as empresas? independente?
Independentemente de eventual adiamento, a Reforma Tributária exigirá mudanças relevantes na gestão contábil, fiscal e financeira das organizações.
As empresas precisarão revisar seus sistemas de gestão, procedimentos de faturamento, políticas de preços, contratos comerciais e mecanismos de controle tributário.
A transição também exigirá atenção à correta apuração dos novos tributos, ao aproveitamento de créditos e aos possíveis reflexos sobre custos, margens e fluxo de caixa.
Sob a perspectiva da contabilidade e da auditoria independente, será fundamental avaliar a confiabilidade das informações fiscais, a integração dos sistemas e a adequação dos controles internos aos novos procedimentos.
O adiamento seria a melhor solução?
A discussão envolve dois aspectos importantes: a necessidade de assegurar condições adequadas para implementação e a importância de manter a previsibilidade do calendário tributário.
O adiamento poderá proporcionar mais tempo para adaptação e reduzir riscos operacionais. Por outro lado, uma eventual postergação também poderá prolongar as incertezas e os custos relacionados à transição.
O desafio está em equilibrar a modernização do sistema tributário com a segurança jurídica e a capacidade de preparação dos contribuintes.
Conclusão
O pedido de adiamento da CBS para 2028 evidencia que a Reforma Tributária ainda apresenta desafios relevantes de implementação, especialmente quanto à regulamentação, à segurança jurídica e à preparação das empresas.
Embora a possibilidade de postergação esteja em discussão, as organizações devem manter seus projetos de adaptação, considerando que o calendário legal permanece em vigor.
Mais do que uma mudança na cobrança de tributos, a Reforma Tributária representa uma transformação estrutural nos processos contábeis, fiscais e financeiros, exigindo planejamento, governança e fortalecimento dos controles internos.