
Com início da obrigatoriedade na competência outubro de 2026, a Declaração de Regimes Específicos (DERE) exige atenção das empresas abrangidas, especialmente quanto à adequação dos sistemas contábeis, fiscais e dos controles internos.
A Reforma Tributária brasileira vai muito além da substituição dos tributos sobre o consumo. A implementação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) também modifica a forma como determinadas empresas deverão registrar, apurar e prestar informações à administração tributária.
Nesse contexto, surge a DERE — Declaração de Regimes Específicos, uma nova obrigação acessória destinada à prestação de informações contábeis e fiscais relacionadas às operações submetidas a regimes específicos de tributação, previstos na Lei Complementar nº 214/2025.
O que é a DERE e quem está obrigado?
A DERE tem como finalidade fornecer informações necessárias à apuração e à fiscalização do IBS e da CBS em atividades que possuem regras diferenciadas de tributação.
Entre os setores que merecem atenção estão:
- Instituições financeiras: bancos, financeiras e outras entidades que realizam operações financeiras abrangidas pelo regime específico.
- Seguradoras: operações de seguros e outras atividades previstas na legislação.
- Operadoras de planos de saúde: atividades sujeitas a critérios próprios de tributação.
- Mercado imobiliário: determinadas operações com bens imóveis.
- Concursos de prognósticos: atividades submetidas a regras específicas.
As sociedades cooperativas também devem avaliar o enquadramento de suas operações, considerando as particularidades previstas na legislação.
É importante destacar que a existência de um regime específico não significa, necessariamente, que todas as empresas desses setores estejam sujeitas aos mesmos eventos da DERE. A obrigatoriedade deve ser verificada conforme as operações abrangidas e a regulamentação aplicável.
Por que a DERE é importante na Reforma Tributária?
Uma das principais mudanças introduzidas pela Reforma Tributária é a necessidade de maior integração entre as informações fiscais, contábeis e operacionais.
Em determinadas atividades, especialmente no setor financeiro, a base de cálculo dos tributos não corresponde simplesmente ao valor de uma nota fiscal emitida, exigindo informações complementares para a correta apuração.
Por isso, a DERE assume papel relevante ao permitir a prestação de informações específicas para a apuração e a fiscalização dos novos tributos.
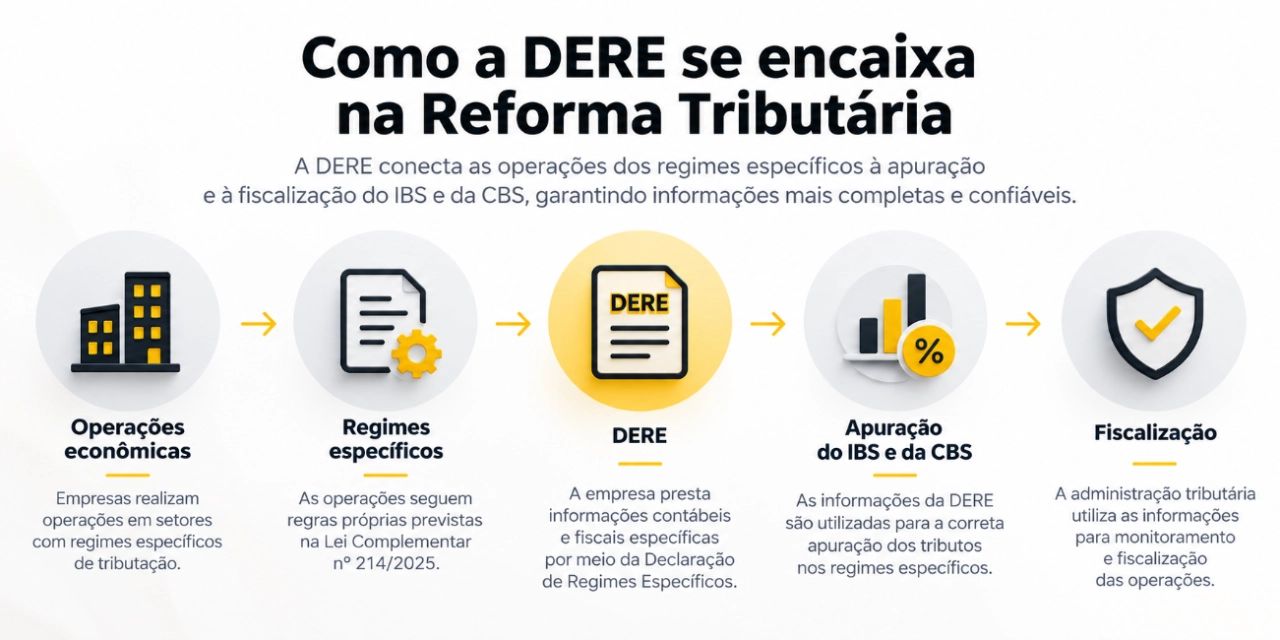
Esse modelo reforça a importância da qualidade dos registros contábeis e da consistência das informações transmitidas à administração tributária.
Quando a DERE será obrigatória?
Conforme o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, e os esclarecimentos publicados pela Receita Federal, a primeira competência de entrega da DERE é outubro de 2026, para os contribuintes abrangidos.
O cronograma estabelece dois marcos importantes:
- 1º de outubro de 2026: início da recepção dos eventos de tabela, referentes às informações cadastrais do contribuinte e ao Plano Geral de Contas Comentado (PGCC).
- 15 de novembro de 2026: prazo-limite para transmissão dos primeiros eventos periódicos mensais, referentes à competência outubro de 2026.
Os eventos cadastrais deverão estar devidamente processados e validados antes da transmissão das informações mensais.
Outro aspecto importante é que o prazo de entrega dos eventos periódicos, fixado no dia 15 do mês subsequente, não será prorrogado quando coincidir com sábado, domingo ou feriado.
Quais informações deverão ser transmitidas?
A DERE contempla diferentes eventos, conforme a natureza das operações e a aplicabilidade a cada contribuinte.
Entre os principais estão:
|
Evento |
Informação |
|
D-1001 |
Informações do Contribuinte |
|
D-1011 |
Plano Geral de Contas Comentado (PGCC) |
|
D-1101 |
Balancete Mensal |
|
D-1106 |
Identificação de Aplicações Financeiras, quando aplicável |
|
D-1121 |
Relação de Deduções Utilizadas na Apuração |
|
D-2101 |
Débito em Operações com Títulos de Dívida com Oferta Pública, quando aplicável |
|
D-1199 |
Fechamento Mensal |
A exigência dessas informações evidencia a necessidade de integração entre os sistemas contábeis, fiscais e operacionais das empresas.
A importância do Plano Geral de Contas Comentado (PGCC)
Um dos pontos que merece especial atenção é o Plano Geral de Contas Comentado (PGCC), identificado pelo evento D-1011.
Esse evento integra as informações estruturantes da DERE e possui relação direta com os dados contábeis utilizados na escrituração mensal.
As empresas precisarão assegurar que a estrutura de contas e as informações correspondentes estejam adequadas às exigências técnicas da declaração.
Além disso, a Receita Federal esclareceu que os eventos de tabela devem ser transmitidos e processados com sucesso antes do envio dos eventos periódicos mensais.
Isso significa que eventuais inconsistências no PGCC poderão comprometer a correta validação das informações contábeis transmitidas posteriormente.
Quais serão os impactos para as empresas?
A implementação da DERE exigirá atenção especial à qualidade das informações e à adequação dos processos internos.
Entre os principais desafios estão a revisão dos sistemas de gestão, a conciliação entre os registros contábeis e fiscais, a correta identificação das operações e a implementação de controles que assegurem a integridade dos dados.
A transmissão das informações também deverá observar uma sequência operacional adequada, evitando o envio simultâneo de eventos que possuam dependência lógica.
Inconsistências nos registros, falhas de integração e informações divergentes poderão resultar em rejeições de eventos, dificuldades na apuração tributária e maior exposição a riscos fiscais.
A importância dos controles internos e da auditoria independente
A DERE também representa um ponto de atenção para a governança corporativa e para a auditoria independente.
A confiabilidade das informações transmitidas depende de controles internos capazes de assegurar a integridade, a exatidão e a rastreabilidade dos registros utilizados na apuração dos tributos.
Para instituições financeiras, seguradoras, operadoras de planos de saúde e demais empresas abrangidas, a nova obrigação poderá exigir revisão de procedimentos, sistemas e mecanismos de conciliação contábil.
No âmbito da auditoria das demonstrações contábeis, os auditores deverão considerar os riscos relevantes decorrentes da nova sistemática tributária, inclusive possíveis impactos sobre saldos contábeis, provisões, passivos tributários e divulgações, quando aplicáveis.
Conclusão:
A DERE representa uma mudança importante no ambiente tributário brasileiro, com reflexos que ultrapassam o cumprimento de uma obrigação acessória.
Sua implementação exige maior integração entre contabilidade, tecnologia, gestão tributária e controles internos, especialmente diante da necessidade de transmitir informações estruturadas e consistentes à administração tributária.
O desafio das empresas não será apenas calcular corretamente o IBS e a CBS, mas assegurar que as informações utilizadas na apuração sejam completas, confiáveis e devidamente conciliadas com os registros contábeis.
Diante do início da obrigatoriedade na competência outubro de 2026, a adequação dos processos e sistemas deve ser tratada como prioridade pelas empresas abrangidas.