
A implementação do IBS e da CBS exige muito mais do que a atualização dos sistemas fiscais. A correta classificação de produtos e serviços será essencial para evitar erros tributários, preservar margens e reduzir riscos de autuações.
Com a implementação da Reforma Tributária, as empresas brasileiras precisarão dedicar atenção especial à classificação fiscal de seus produtos e serviços. Códigos que muitas vezes eram tratados como simples informações cadastrais passarão a ter papel ainda mais relevante na determinação do tratamento tributário das operações.
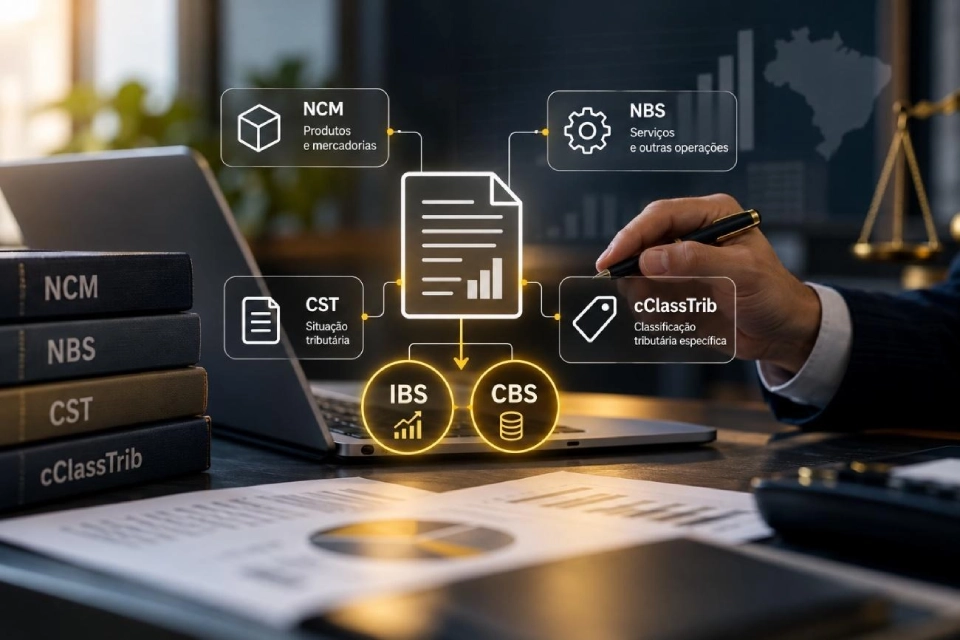
Nesse contexto, quatro classificações merecem destaque: a Nomenclatura Comum do Mercosul (NCM), a Nomenclatura Brasileira de Serviços (NBS), o Código de Situação Tributária (CST) e o Código de Classificação Tributária (cClassTrib).
Embora tenham finalidades distintas, essas informações estão relacionadas e são importantes para a correta aplicação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
Qual a diferença entre NCM, NBS, CST e cClassTrib?
A NCM é utilizada para identificar e classificar mercadorias e produtos. Sua correta definição é importante para verificar o enquadramento tributário, inclusive a possibilidade de aplicação de tratamentos diferenciados previstos na legislação.
A NBS, por sua vez, classifica serviços, intangíveis e outras operações abrangidas pela nomenclatura. Na Reforma Tributária, sua utilização deve observar as hipóteses previstas na legislação e as exigências dos documentos fiscais aplicáveis.
Já o CST do IBS e da CBS identifica a situação tributária da operação, enquanto o cClassTrib detalha o enquadramento tributário específico, conforme as tabelas oficiais.
Em outras palavras, enquanto a NCM e a NBS ajudam a identificar o produto ou serviço, o CST e o cClassTrib indicam como determinada operação deve ser tratada tributariamente.
É importante destacar que a classificação fiscal, isoladamente, não determina a alíquota aplicável. Também devem ser considerados a natureza da operação, as condições estabelecidas na legislação e os eventuais benefícios ou regimes específicos.
Como esses códigos funcionam juntos?
O esquema a seguir demonstra como a identificação do produto ou serviço, a análise da legislação e a classificação tributária se relacionam para determinar o tratamento do IBS e da CBS.
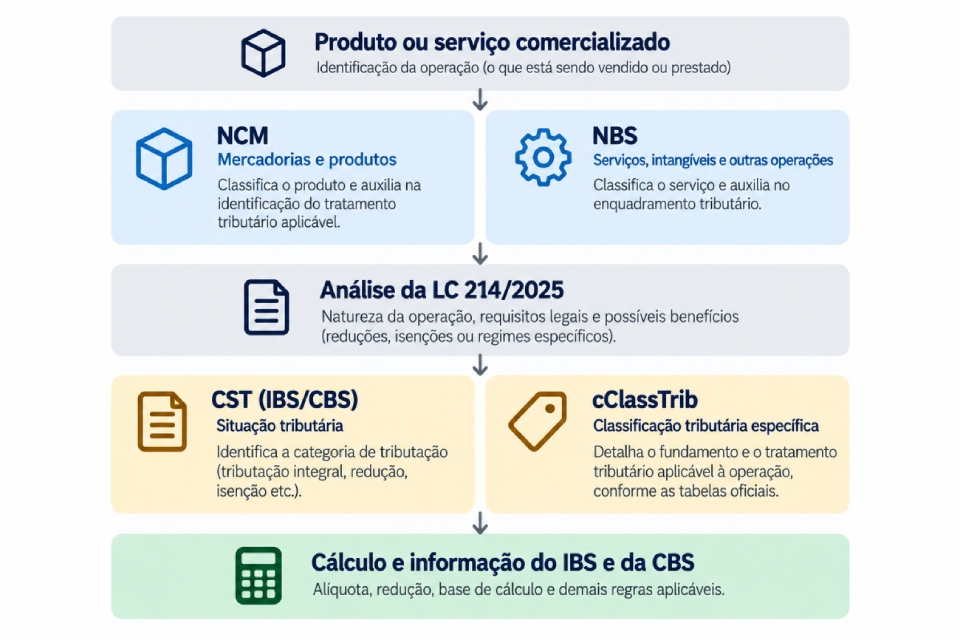
O processo começa pela identificação do produto ou serviço, passa pela análise das regras previstas na Lei Complementar nº 214/2025 e chega à definição do CST e do cClassTrib correspondentes. A partir desse enquadramento, são aplicadas as regras de cálculo e informação dos tributos.
Por que essas classificações ganharam importância com a Reforma Tributária?
A Lei Complementar nº 214/2025 estabelece diferentes tratamentos tributários para produtos, serviços e determinadas operações, incluindo reduções de alíquotas, hipóteses de alíquota zero e regimes específicos.
Isso significa que empresas com produtos ou serviços semelhantes poderão estar sujeitas a tratamentos tributários distintos, dependendo do enquadramento legal.
Uma classificação incorreta poderá resultar na aplicação indevida de benefícios fiscais, recolhimento de tributos a maior ou a menor, aproveitamento inadequado de créditos e inconsistências nos documentos fiscais.
Além disso, os sistemas de gestão empresarial (ERP) precisarão estar adequadamente parametrizados para identificar a operação, aplicar as regras tributárias correspondentes e gerar corretamente as informações exigidas nos documentos fiscais eletrônicos.
Portanto, não basta que a empresa tenha a NCM correta em seu cadastro. É necessário verificar se o CST e o cClassTrib atribuídos à operação também estão adequados à legislação.
Os riscos vão além do recolhimento de tributos
Imagine uma empresa que comercializa milhares de produtos e realiza centenas de operações diariamente.
Se determinado produto estiver vinculado a um tratamento tributário incorreto, o erro poderá se repetir sistematicamente, acumulando diferenças relevantes ao longo dos meses.
As consequências não se limitam a eventuais autuações fiscais. Também poderão afetar a formação dos preços de venda, as margens de rentabilidade, o fluxo de caixa, os créditos tributários e as informações contábeis.
Nesse cenário, a classificação fiscal deixa de ser uma preocupação exclusiva do departamento tributário e passa a exigir a participação das áreas contábil, financeira, comercial e de tecnologia da informação.
O que as empresas precisam fazer antes de 2027?
Com o início da cobrança da CBS em 2027 e a transição gradual do IBS nos anos seguintes, as empresas devem aproveitar o período de preparação para revisar seus procedimentos e sistemas.
Entre as principais providências estão:
- Revisar as NCMs dos produtos comercializados e industrializados.
- Avaliar a classificação dos serviços e a utilização da NBS, quando aplicável.
- Identificar os tratamentos tributários previstos na legislação para cada operação.
- Revisar os vínculos entre CST, cClassTrib e as respectivas regras de tributação.
- Atualizar a parametrização dos sistemas ERP e de emissão de documentos fiscais.
- Realizar testes para identificar inconsistências nos cálculos e nas informações fiscais.
Esses procedimentos devem ser acompanhados de controles internos que assegurem a atualização das classificações sempre que ocorrerem alterações na legislação, nos produtos, nos serviços ou nas características das operações.
A importância dos controles internos e da auditoria
A Reforma Tributária também amplia a necessidade de avaliação dos controles internos relacionados ao faturamento, à apuração de tributos e ao reconhecimento de créditos tributários.
Classificações incorretas ou parametrizações inadequadas podem provocar distorções relevantes nos registros contábeis e nas demonstrações financeiras, dependendo da materialidade dos valores envolvidos.
Nesse contexto, trabalhos de diagnóstico tributário e avaliação de controles internos poderão contribuir para identificar inconsistências, avaliar riscos e recomendar melhorias nos processos, observados os requisitos de independência profissional quando aplicáveis.
Conclusão:
A implementação da Reforma Tributária representa uma transformação que vai além da substituição dos tributos atuais pelo IBS e pela CBS.
As empresas precisarão rever seus cadastros, processos operacionais, sistemas e controles internos para assegurar a correta aplicação das novas regras.
Um erro de classificação fiscal aparentemente simples poderá se transformar em um problema tributário e financeiro significativo quando reproduzido em milhares de operações.
Por isso, a revisão da NCM, da NBS, do CST e do cClassTrib deve fazer parte do planejamento de adequação das empresas à Reforma Tributária.
Mais do que atender a uma exigência fiscal, trata-se de uma medida de governança, segurança tributária e proteção dos resultados empresariais.