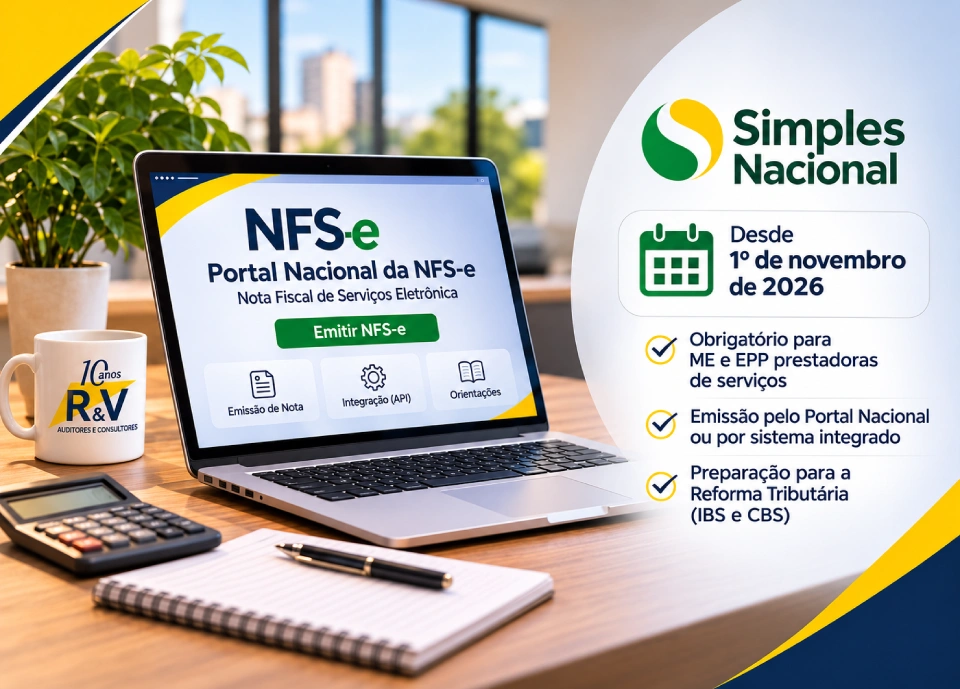

Micro e pequenas empresas prestadoras de serviços devem utilizar o Emissor Nacional da NFS-e desde 1º de novembro de 2026. Mudança exige adequação dos sistemas de faturamento e preparação para a Reforma Tributária.
Desde 1º de novembro de 2026, as microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional, que prestam serviços sujeitos à emissão de Nota Fiscal de Serviços Eletrônica (NFS-e), devem utilizar o ambiente nacional de emissão.
A exigência, prevista na Resolução CGSN nº 191/2026, representa uma mudança importante para milhares de empresas brasileiras, especialmente aquelas que utilizavam os sistemas disponibilizados pelas prefeituras para emitir suas notas fiscais.
A medida faz parte do processo de padronização dos documentos fiscais eletrônicos e da modernização da administração tributária brasileira, em um cenário de implementação da Reforma Tributária sobre o consumo.
O que muda para as empresas?
A principal alteração é a utilização do ambiente nacional da NFS-e, que busca uniformizar os procedimentos de emissão e reduzir a diversidade de sistemas utilizados pelos municípios.
As empresas poderão emitir suas notas fiscais de duas formas:
- Pelo Portal Nacional da NFS-e: plataforma gratuita disponibilizada pelo governo federal, que permite a emissão diretamente pela internet, sendo uma alternativa para empresas com menor volume de notas fiscais.
- Por sistemas de gestão integrados: empresas que utilizam softwares próprios ou contratados poderão continuar realizando a emissão de forma automatizada, desde que os sistemas estejam adaptados às especificações técnicas do ambiente nacional.
Para as empresas que possuem grande volume de operações, a integração dos sistemas é especialmente importante para evitar retrabalho, atrasos no faturamento e dificuldades operacionais.
Quem está obrigado a utilizar o Emissor Nacional?
A obrigatoriedade alcança as microempresas e empresas de pequeno porte optantes pelo Simples Nacional que realizam prestações de serviços sujeitas à emissão de NFS-e.
Isso não significa que todas as operações realizadas por empresas do Simples Nacional estejam abrangidas pela mudança.
Empresas que exercem atividades comerciais, industriais ou mistas devem observar as regras específicas de emissão dos documentos fiscais correspondentes a cada operação.
Quais cuidados devem ser adotados?
A mudança exige atenção não apenas ao sistema utilizado para emissão, mas também à qualidade das informações fiscais e aos procedimentos internos das empresas.
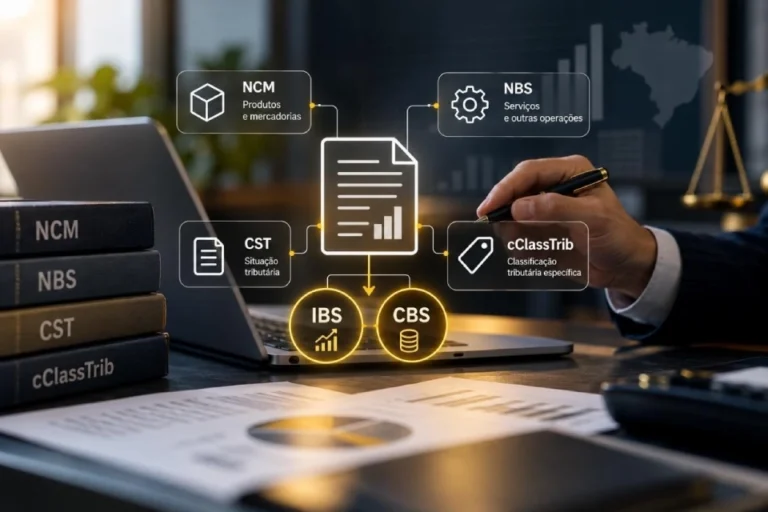
Entre os principais cuidados estão a atualização dos sistemas de faturamento, a conferência dos cadastros de clientes, a correta classificação dos serviços prestados e a orientação das equipes responsáveis pela emissão e conferência das notas fiscais.
Também é importante verificar as orientações da administração tributária municipal e acompanhar eventuais atualizações técnicas do Portal Nacional da NFS-e.
A ausência de adequação pode resultar em dificuldades na emissão dos documentos fiscais, atrasos no faturamento e inconsistências nas informações prestadas ao Fisco.
Qual é a relação com a Reforma Tributária?
A implantação da NFS-e nacional está alinhada ao processo de modernização do sistema tributário brasileiro e à preparação para a entrada em vigor das novas regras relacionadas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS).
Entretanto, é importante distinguir a obrigatoriedade do novo sistema de emissão das mudanças na tributação.
Enquanto a utilização do Emissor Nacional passou a ser exigida em novembro de 2026, as disposições específicas relacionadas ao IBS e à CBS para os optantes pelo Simples Nacional seguem cronograma próprio, com efeitos previstos a partir de 1º de janeiro de 2027, conforme a regulamentação aplicável.
Portanto, a mudança no emissor não representa, por si só, alteração imediata nas alíquotas ou na sistemática de recolhimento dos tributos pelo Simples Nacional.
Empresas devem se preparar para as próximas mudanças
A obrigatoriedade da NFS-e nacional representa mais uma etapa da transformação do ambiente fiscal brasileiro.
Para as micro e pequenas empresas, o momento exige atenção à integração entre os sistemas de faturamento, à contabilidade e às informações tributárias, especialmente diante das mudanças previstas para 2027.
A adequação ao novo sistema deve ser acompanhada de uma revisão dos procedimentos fiscais, contribuindo para reduzir riscos operacionais e preparar as empresas para as exigências da Reforma Tributária.