
Proposta de alíquota apresentada pelo TCU reforça a necessidade de avaliar os efeitos da Reforma Tributária sobre custos, preços e rentabilidade.
A Reforma Tributária brasileira avança para uma nova etapa. Nesta quarta-feira, 28 de outubro de 2026, o Tribunal de Contas da União (TCU) apresentou uma proposta de alíquota de referência de 11,3468% para a Contribuição sobre Bens e Serviços (CBS), prevista para 2027.
O percentual ainda depende dos procedimentos legais para sua definição definitiva, mas já representa um parâmetro relevante para o planejamento tributário das empresas.
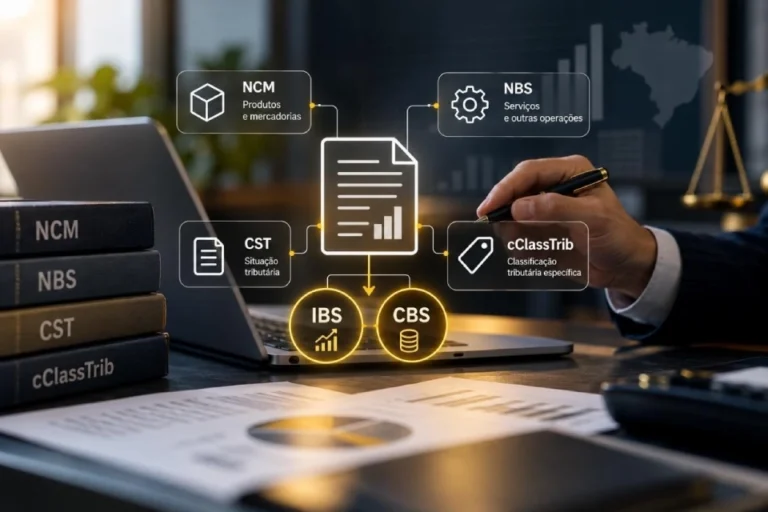
A partir de janeiro de 2027, a CBS substituirá o PIS e a Cofins, modificando a sistemática de tributação sobre o consumo e exigindo adaptações nos processos fiscais, contábeis e financeiros.
O que muda na prática?
A principal mudança não está apenas na alíquota, mas na forma de apuração do tributo.
Atualmente, o PIS e a Cofins possuem diferentes sistemáticas de incidência e aproveitamento de créditos. Com a CBS, será adotado um novo modelo de não cumulatividade, com regras próprias para o creditamento das aquisições de bens e serviços.
O impacto dependerá das características de cada empresa, especialmente da composição de seus custos, das operações realizadas e dos créditos tributários disponíveis.
Setores com menor possibilidade de aproveitamento de créditos poderão enfrentar maior pressão sobre suas margens, enquanto outros poderão apresentar resultados diferentes em função de sua estrutura operacional.
Os reflexos sobre preços e rentabilidade
A substituição do PIS e da Cofins pela CBS poderá exigir uma revisão da formação de preços e das condições comerciais praticadas pelas empresas.
Isso porque eventuais aumentos da carga tributária nem sempre poderão ser integralmente repassados aos consumidores, especialmente em mercados com elevada concorrência.
Outro aspecto relevante será o fluxo de caixa. A dinâmica de apuração, recolhimento e aproveitamento dos créditos poderá influenciar a necessidade de capital de giro e o planejamento financeiro.
Dessa forma, a análise dos impactos deverá considerar não apenas o valor do tributo, mas também seus reflexos sobre os resultados e a disponibilidade de recursos.
A preparação não pode ficar para 2027
Com a proximidade da implementação da CBS, as empresas precisam intensificar suas avaliações e adaptações.
Entre as principais providências estão a realização de simulações tributárias, a revisão de contratos e políticas de preços, a adequação dos sistemas de gestão e o planejamento das necessidades financeiras decorrentes das novas regras.
A integração entre as áreas contábil, fiscal, financeira e comercial será fundamental para identificar riscos e oportunidades durante a transição.
Planejamento será decisivo
A Reforma Tributária representa uma mudança estrutural na tributação brasileira, cujos efeitos ultrapassam o cumprimento das obrigações fiscais.
A divulgação da proposta de alíquota da CBS reforça que as empresas precisam compreender antecipadamente como o novo modelo afetará suas operações.
Mais importante do que conhecer a alíquota de 11,35% é identificar qual será a carga tributária efetiva e seus reflexos sobre a rentabilidade e o fluxo de caixa de cada negócio.
Nesse cenário, o planejamento tributário e financeiro será essencial para uma transição mais segura, permitindo que as empresas tomem decisões fundamentadas e preservem sua competitividade.